1. Tổng quan về BHYT khi xin visa 18B Đức
Đức được biết đến là một trong những quốc gia sở hữu hệ thống chăm sóc sức khỏe hiện đại và chất lượng hàng đầu thế giới. Vì vậy, đối với người nước ngoài làm việc theo visa 18B Đức, tham gia bảo hiểm y tế (BHYT) không chỉ là yêu cầu bắt buộc theo quy định pháp luật mà còn là điều kiện quan trọng để được cấp và duy trì giấy phép cư trú.
Nhiều người chuẩn bị sang Đức thường thắc mắc visa 18B nên mua bảo hiểm y tế loại nào, có bắt buộc phải tham gia bảo hiểm công hay có thể lựa chọn bảo hiểm tư nhân. Thực tế, hình thức bảo hiểm phù hợp sẽ phụ thuộc vào tình trạng việc làm, mức thu nhập và điều kiện cá nhân của mỗi người.
1.1. Thời gian cần có BHYT
Người lao động nên chuẩn bị bảo hiểm ngay từ giai đoạn hoàn thiện hồ sơ để tránh ảnh hưởng đến quá trình xét duyệt visa hoặc các thủ tục cư trú sau này.
Sau khi nhập cảnh, người lao động cần nhanh chóng hoàn tất việc đăng ký bảo hiểm y tế chính thức. Đây là điều kiện cần thiết để thực hiện nhiều thủ tục hành chính quan trọng như đăng ký cư trú (Anmeldung), ký hợp đồng lao động, nhận lương, khai báo thuế hoặc làm các giấy tờ liên quan đến cư trú.
1.2. Vai trò của bảo hiểm trong quá trình xin visa và cư trú
Đối với người lao động theo diện visa 18B, bảo hiểm y tế không chỉ đáp ứng yêu cầu pháp lý mà còn là nền tảng giúp bạn tiếp cận hệ thống y tế chất lượng cao tại Đức với mức chi phí hợp lý.
Khi tham gia đúng loại bảo hiểm, người lao động sẽ được hỗ trợ chi phí khám chữa bệnh, điều trị nội trú, điều trị ngoại trú, cấp thuốc theo chỉ định và nhiều dịch vụ chăm sóc sức khỏe khác theo quy định của từng loại bảo hiểm và giúp giảm đáng kể gánh nặng tài chính khi không may gặp tai nạn hoặc mắc bệnh trong thời gian sinh sống và làm việc tại Đức.
2. Các loại BHYT phù hợp với visa 18B
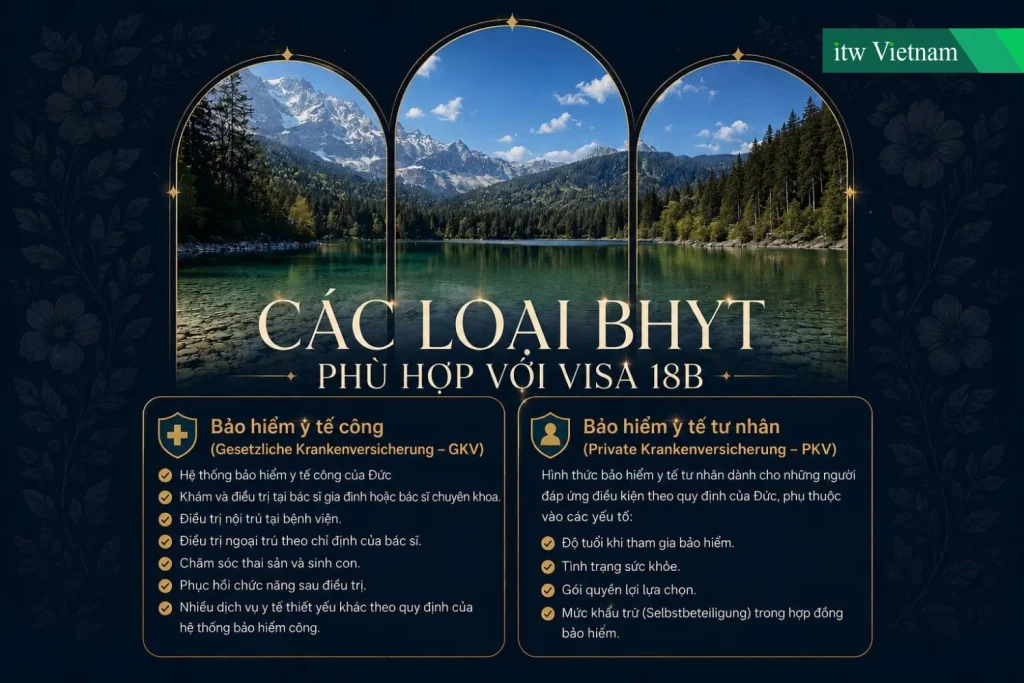
Hiện nay, người lao động nước ngoài làm việc tại Đức theo visa 18B có thể tham gia một trong hai nhóm bảo hiểm y tế chính:
- Bảo hiểm y tế công (Gesetzliche Krankenversicherung – GKV).
- Bảo hiểm y tế tư nhân (Private Krankenversicherung – PKV).
Mỗi hình thức bảo hiểm đều có quy định, quyền lợi và mức đóng khác nhau. Việc lựa chọn loại bảo hiểm phù hợp sẽ phụ thuộc vào mức thu nhập, loại hợp đồng lao động cũng như điều kiện tham gia theo quy định của pháp luật Đức.
2.2. BHYT công lập (gesetzliche Krankenversicherung – GKV)
Gesetzliche Krankenversicherung (GKV) là hệ thống bảo hiểm y tế công của Đức và cũng là lựa chọn phổ biến nhất đối với người lao động nước ngoài theo diện visa 18B. Khoản đóng bảo hiểm sẽ được chia sẻ giữa người lao động và doanh nghiệp theo tỷ lệ do pháp luật quy định, giúp giảm bớt chi phí hàng tháng.
Người tham gia GKV được hưởng nhiều quyền lợi về chăm sóc sức khỏe, bao gồm:
- Khám và điều trị tại bác sĩ gia đình hoặc bác sĩ chuyên khoa.
- Điều trị nội trú tại bệnh viện.
- Điều trị ngoại trú theo chỉ định của bác sĩ.
- Chăm sóc thai sản và sinh con.
- Phục hồi chức năng sau điều trị.
- Nhiều dịch vụ y tế thiết yếu khác theo quy định của hệ thống bảo hiểm công.
Đối với đa số người lao động mới sang Đức làm việc theo visa 18B, GKV thường là lựa chọn được khuyến nghị vì đáp ứng đầy đủ yêu cầu pháp lý, quyền lợi ổn định và chi phí phù hợp.
2.3. BHYT tư nhân (private Krankenversicherung – PKV)
Private Krankenversicherung (PKV) là hình thức bảo hiểm y tế tư nhân dành cho những người đáp ứng điều kiện theo quy định của Đức, chẳng hạn như người có thu nhập vượt ngưỡng tham gia bảo hiểm công bắt buộc hoặc thuộc một số nhóm nghề nghiệp đặc thù.
Khác với GKV, mức phí của PKV không được tính hoàn toàn theo thu nhập mà còn phụ thuộc vào nhiều yếu tố như:
- Độ tuổi khi tham gia bảo hiểm.
- Tình trạng sức khỏe.
- Gói quyền lợi lựa chọn.
- Mức khấu trừ (Selbstbeteiligung) trong hợp đồng bảo hiểm.
3. Nên chọn BHYT loại nào cho visa 18B?
3.1. Người lao động làm việc theo hợp đồng
Đối với người lao động làm việc theo hợp đồng dài hạn tại Đức, đặc biệt trong các lĩnh vực như điều dưỡng, kỹ thuật, sản xuất, nhà hàng – khách sạn hoặc các ngành nghề thiếu nhân lực, bảo hiểm y tế công (GKV) thường là hình thức được áp dụng phổ biến.
Chi phí bảo hiểm sẽ được chia sẻ giữa người lao động và người sử dụng lao động, giúp giảm áp lực tài chính trong quá trình làm việc.
3.2. Người lao động có thu nhập cao đủ điều kiện tham gia BHYT tư nhân (PKV)
Đối với những người đáp ứng điều kiện tham gia Private Krankenversicherung (PKV), bảo hiểm y tế tư nhân có thể là lựa chọn đáng cân nhắc nếu mong muốn sử dụng các dịch vụ chăm sóc sức khỏe cao cấp và linh hoạt hơn.
PKV thường phù hợp với:
- Người có mức thu nhập đủ điều kiện theo quy định của Đức.
- Một số nhóm nghề nghiệp đặc thù được phép lựa chọn bảo hiểm tư nhân.
- Người muốn chủ động thiết kế gói bảo hiểm theo nhu cầu cá nhân.
Mức phí của PKV có thể thay đổi theo độ tuổi, tình trạng sức khỏe và quyền lợi lựa chọ, người lao động nên cân nhắc kỹ về kế hoạch tài chính cũng như định hướng sinh sống lâu dài tại Đức trước khi quyết định tham gia.
Việc chuyển từ PKV sang GKV sau này có thể gặp những điều kiện hoặc giới hạn nhất định theo quy định của pháp luật Đức.
3.3. Những yếu tố khác cần cân nhắc khi lựa chọn BHYT
Ngoài việc xem xét mức phí đóng hàng tháng, người lao động nên đánh giá nhiều yếu tố khác để lựa chọn loại bảo hiểm y tế phù hợp với nhu cầu hiện tại và kế hoạch lâu dài.
Một số tiêu chí quan trọng bao gồm:
- Mức thu nhập hiện tại và dự kiến trong tương lai: Ảnh hưởng trực tiếp đến khả năng tham gia GKV hoặc PKV cũng như chi phí phải đóng.
- Loại hợp đồng lao động: Hợp đồng toàn thời gian, bán thời gian, Minijob hay Midijob sẽ có những quy định khác nhau về nghĩa vụ tham gia bảo hiểm.
- Tình trạng sức khỏe: Người có nhu cầu chăm sóc y tế thường xuyên nên ưu tiên gói bảo hiểm có phạm vi chi trả phù hợp.
- Kế hoạch sinh sống tại Đức: Ưu tiên hình thức bảo hiểm có tính ổn định và phù hợp với mục tiêu lâu dài.
- Khả năng thay đổi công việc trong tương lai: Chuyển đổi công việc hoặc thay đổi mức thu nhập có thể ảnh hưởng đến loại bảo hiểm bạn được phép tham gia.
Việc cân nhắc đầy đủ các yếu tố trên sẽ giúp người lao động lựa chọn được bảo hiểm y tế phù hợp với visa 18B, vừa đáp ứng quy định pháp luật, vừa đảm bảo quyền lợi chăm sóc sức khỏe và tối ưu chi phí trong suốt quá trình sinh sống, làm việc tại Đức.
4. Chi phí BHYT tại Đức
Chi phí bảo hiểm y tế (BHYT) tại Đức là một trong những khoản người lao động cần chuẩn bị khi sang làm việc theo diện visa 18B. Mức phí thực tế không giống nhau ở tất cả mọi người mà sẽ thay đổi tùy theo loại bảo hiểm, mức thu nhập, tình trạng việc làm và gói quyền lợi đã lựa chọn.
Bảo hiểm y tế công (GKV), chi phí thường được tính theo tỷ lệ phần trăm trên thu nhập và có sự đóng góp từ cả người lao động lẫn doanh nghiệp.
Bảo hiểm y tế tư nhân (PKV) có cách tính phí riêng, chủ yếu dựa trên hồ sơ cá nhân và phạm vi quyền lợi của từng hợp đồng.
4.1. Cách tính mức đóng
Mức đóng bảo hiểm y tế sẽ khác nhau tùy thuộc vào việc người lao động tham gia Gesetzliche Krankenversicherung (GKV) hay Private Krankenversicherung (PKV).
Đối với bảo hiểm y tế công (GKV)
Người tham gia GKV sẽ đóng phí dựa trên thu nhập chịu bảo hiểm theo tỷ lệ do pháp luật quy định. Khoản phí này không do người lao động tự chi trả toàn bộ mà sẽ được chia sẻ giữa người lao động và người sử dụng lao động, giúp giảm áp lực tài chính hàng tháng.
Đối với bảo hiểm y tế tư nhân (PKV)
Mức phí của PKV không phụ thuộc trực tiếp vào thu nhập mà được xác định dựa trên nhiều yếu tố cá nhân. Người tham gia sẽ lựa chọn gói quyền lợi phù hợp với nhu cầu của mình và đóng phí theo hợp đồng đã ký với công ty bảo hiểm.
4.2. Các yếu tố ảnh hưởng đến chi phí
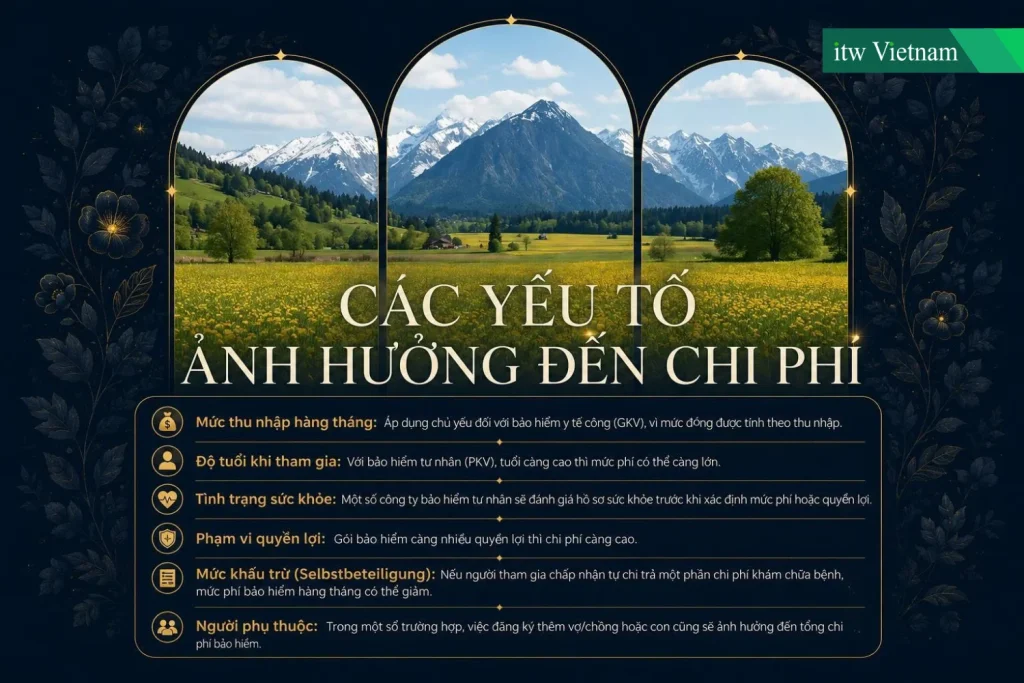
Chi phí bảo hiểm y tế tại Đức không cố định mà có thể thay đổi theo từng cá nhân. Việc nắm rõ các yếu tố ảnh hưởng sẽ giúp người lao động lựa chọn gói bảo hiểm phù hợp với khả năng tài chính và nhu cầu sử dụng.
Một số yếu tố quan trọng gồm:
- Mức thu nhập hàng tháng: Áp dụng chủ yếu đối với bảo hiểm y tế công (GKV), vì mức đóng được tính theo thu nhập.
- Độ tuổi khi tham gia: Với bảo hiểm tư nhân (PKV), tuổi càng cao thì mức phí có thể càng lớn.
- Tình trạng sức khỏe: Một số công ty bảo hiểm tư nhân sẽ đánh giá hồ sơ sức khỏe trước khi xác định mức phí hoặc quyền lợi.
- Phạm vi quyền lợi: Gói bảo hiểm càng nhiều quyền lợi thì chi phí càng cao.
- Mức khấu trừ (Selbstbeteiligung): Nếu người tham gia chấp nhận tự chi trả một phần chi phí khám chữa bệnh, mức phí bảo hiểm hàng tháng có thể giảm.
- Người phụ thuộc: Trong một số trường hợp, việc đăng ký thêm vợ/chồng hoặc con cũng sẽ ảnh hưởng đến tổng chi phí bảo hiểm.
5. Thủ tục đăng ký BHYT cho người có visa 18B
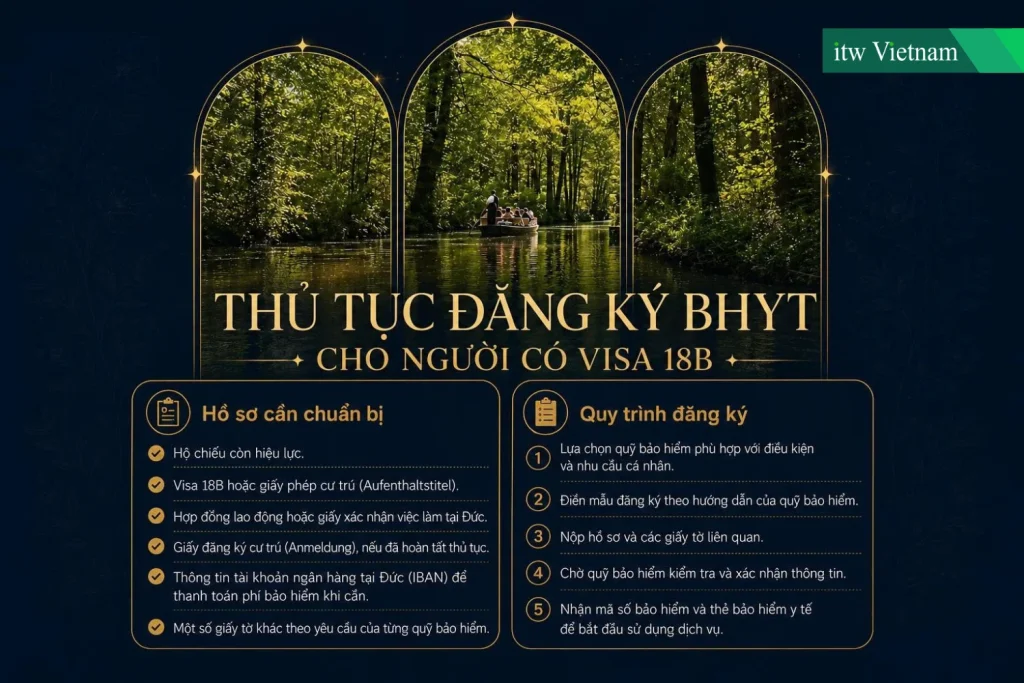
Sau khi nhập cảnh và bắt đầu làm việc tại Đức, người lao động cần hoàn tất thủ tục đăng ký bảo hiểm y tế trong thời gian sớm nhất để đảm bảo quyền lợi khám chữa bệnh cũng như đáp ứng các quy định liên quan đến cư trú và lao động.
Thông thường, doanh nghiệp sẽ hướng dẫn hoặc hỗ trợ người lao động trong quá trình đăng ký. Tuy nhiên, người lao động vẫn nên chủ động chuẩn bị đầy đủ hồ sơ và nắm rõ quy trình để tránh kéo dài thời gian xử lý.
5.1. Hồ sơ cần chuẩn bị
Tùy theo quỹ bảo hiểm và từng trường hợp cụ thể, hồ sơ đăng ký có thể có sự khác nhau. Tuy nhiên, người lao động theo diện visa 18B thường cần chuẩn bị các giấy tờ sau:
- Hộ chiếu còn hiệu lực.
- Visa 18B hoặc giấy phép cư trú (Aufenthaltstitel).
- Hợp đồng lao động hoặc giấy xác nhận việc làm tại Đức.
- Giấy đăng ký cư trú (Anmeldung), nếu đã hoàn tất thủ tục.
- Thông tin tài khoản ngân hàng tại Đức (IBAN) để thanh toán phí bảo hiểm khi cần.
- Một số giấy tờ khác theo yêu cầu của từng quỹ bảo hiểm.
Chuẩn bị đầy đủ hồ sơ ngay từ đầu sẽ giúp quá trình đăng ký diễn ra nhanh chóng và hạn chế việc phải bổ sung giấy tờ nhiều lần.
5.2. Quy trình đăng ký
Thủ tục đăng ký bảo hiểm y tế tại Đức nhìn chung khá đơn giản và có thể thực hiện trực tuyến hoặc trực tiếp tại quỹ bảo hiểm.
Quy trình thường bao gồm các bước sau:
- Lựa chọn quỹ bảo hiểm phù hợp với điều kiện và nhu cầu cá nhân.
- Điền mẫu đăng ký theo hướng dẫn của quỹ bảo hiểm.
- Nộp hồ sơ và các giấy tờ liên quan.
- Chờ quỹ bảo hiểm kiểm tra và xác nhận thông tin.
- Nhận mã số bảo hiểm và thẻ bảo hiểm y tế để bắt đầu sử dụng dịch vụ.
Người lao động nên kiểm tra kỹ thông tin cá nhân trên hồ sơ và lưu giữ đầy đủ các giấy tờ liên quan để thuận tiện cho quá trình sử dụng sau này.
6. Một số câu hỏi thường gặp
Dưới đây là những câu hỏi mà người lao động thường quan tâm khi tìm hiểu về bảo hiểm y tế (BHYT) tại Đức theo diện visa 18B. Việc nắm rõ các quy định này sẽ giúp bạn lựa chọn loại bảo hiểm phù hợp và tránh những vướng mắc trong quá trình sinh sống, làm việc tại Đức.
6.1. Bảo hiểm du lịch có thay thế được BHYT không?
Không.
Đối với người sang Đức theo diện visa 18B, bảo hiểm du lịch không thể thay thế bảo hiểm y tế theo quy định của Đức. Sau khi nhập cảnh và bắt đầu làm việc, người lao động bắt buộc phải tham gia hệ thống bảo hiểm y tế công (GKV) hoặc bảo hiểm y tế tư nhân (PKV) nếu đủ điều kiện.
6.2. Có thể đổi từ bảo hiểm công lập (GKV) sang bảo hiểm tư nhân (PKV) không?
Có thể, nhưng việc chuyển đổi phải đáp ứng các điều kiện theo quy định của pháp luật Đức.
Thông thường, người lao động chỉ được chuyển sang bảo hiểm y tế tư nhân (PKV) khi đủ điều kiện về mức thu nhập hoặc thuộc nhóm đối tượng được phép tham gia bảo hiểm tư nhân.
Trước khi quyết định chuyển đổi, người lao động nên cân nhắc kỹ các yếu tố như:
- Mức phí bảo hiểm trong hiện tại và tương lai.
- Quyền lợi khám chữa bệnh của từng loại bảo hiểm.
- Kế hoạch làm việc và cư trú lâu dài tại Đức.
- Khả năng quay trở lại hệ thống bảo hiểm công (GKV), vì trong một số trường hợp việc chuyển ngược lại có thể bị hạn chế.
6.3. Sau khi nghỉ việc, BHYT có còn hiệu lực không?
Trong nhiều trường hợp, bảo hiểm y tế vẫn tiếp tục có hiệu lực trong một khoảng thời gian nhất định sau khi chấm dứt hợp đồng lao động. Sau đó, người lao động có thể:
- Chuyển sang chế độ bảo hiểm phù hợp nếu tìm được công việc mới.
- Tiếp tục tham gia bảo hiểm với tư cách tự nguyện nếu đáp ứng điều kiện.
- Được cơ quan có thẩm quyền hoặc cơ quan bảo hiểm hướng dẫn phương án tham gia phù hợp với tình trạng cư trú hiện tại.
Vì quy định có thể khác nhau tùy từng trường hợp, người lao động nên chủ động liên hệ quỹ bảo hiểm hoặc Ausländerbehörde (Cơ quan quản lý người nước ngoài) khi nghỉ việc để được hướng dẫn và tránh làm gián đoạn thời gian tham gia bảo hiểm.
7. Kết luận
Tham gia bảo hiểm y tế tại Đức là yêu cầu bắt buộc đối với người lao động theo diện visa 18B, đồng thời là nền tảng giúp bạn an tâm sinh sống và làm việc lâu dài. Việc lựa chọn đúng loại bảo hiểm không chỉ đáp ứng các quy định về visa và cư trú mà còn đảm bảo quyền lợi chăm sóc sức khỏe cũng như giảm thiểu gánh nặng tài chính khi phát sinh chi phí khám chữa bệnh.
Xem thêm: https://itw-vietnam.vn/quy-trinh-chi-phi-thue-nha-visa-18b/